Un informe de la Universidad Austral y EcoGo advierte que la proporción de personas con al menos una deuda irregular alcanzó un nuevo récord en agosto. Aunque el crédito a las familias volvió a crecer, la mora acumula 22 meses consecutivos de aumento. Sin embargo, algunos indicadores muestran señales de desaceleración.
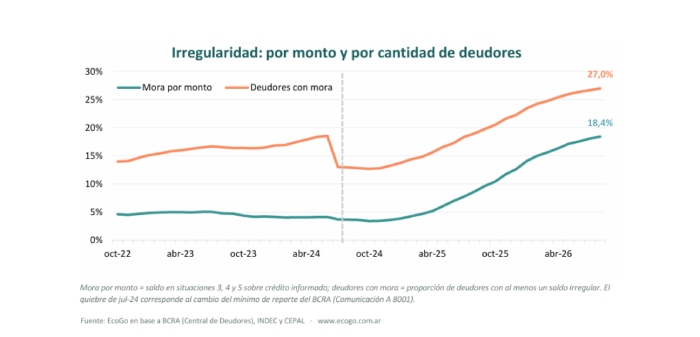
La morosidad sigue creciendo en la Argentina y ya alcanza al 27% de las personas con financiamiento. En agosto, el indicador registró su nivel más alto de la serie relevada por EcoGo y la Facultad de Ciencias Empresariales de la Universidad Austral, con un incremento de 0,3 puntos porcentuales respecto de julio y de 8 puntos frente al mismo mes de 2025.
Los datos surgen del informe «Crédito a las familias: radiografía provincial», elaborado a partir de información del Banco Central de la República Argentina (BCRA), el INDEC y la CEPAL. El relevamiento muestra una situación que combina dos tendencias: mientras el crédito a las familias recupera terreno, las dificultades para cumplir con las obligaciones financieras continúan profundizándose.
Más crédito, pero también más deudas impagas
Durante agosto, el financiamiento a las personas físicas alcanzó los $101,9 billones, con un crecimiento real del 0,8% respecto de julio y del 3,9% interanual. Aun así, el volumen total de crédito se mantiene por debajo del máximo registrado en diciembre de 2025.
La recuperación del financiamiento no logró frenar el avance de la morosidad. La proporción de crédito irregular medida por monto llegó al 18,4%, 0,3 puntos porcentuales más que el mes anterior y 9,8 puntos por encima de agosto de 2025.
Con este resultado, la mora acumuló 22 meses consecutivos de aumento, una señal de las dificultades que enfrentan cada vez más hogares para sostener sus compromisos financieros.
¿En qué provincias se registra la mayor morosidad?
El informe también expone diferencias significativas entre las provincias. La Rioja encabeza el ranking de morosidad por monto, con el 26,2%, seguida por Santa Cruz y San Luis, ambas con el 24,2%.
En el otro extremo, La Pampa registra el nivel más bajo, con el 9,6%. Le siguen la Ciudad Autónoma de Buenos Aires, con el 12,5%, y Entre Ríos, con el 14,5%.
Las diferencias también aparecen al analizar el peso del crédito en las economías provinciales. Si se mide el financiamiento a las familias en relación con el Producto Bruto Geográfico, Tucumán lidera con el 13,8%, seguida por Catamarca, con el 12,4%, y Formosa, con el 12,1%. El promedio nacional es del 9%.
El crédito no bancario, con niveles de mora más altos
Otro de los datos relevantes del relevamiento es la diferencia entre el sistema financiero tradicional y los proveedores no financieros de crédito (PNFC), que incluyen empresas que otorgan financiamiento fuera del sistema bancario.
Aunque estos proveedores representan el 14,8% del crédito total informado, su nivel de morosidad por monto alcanza el 31,7%, frente al 16,1% registrado en el sistema financiero tradicional.
De esta manera, la irregularidad en el segmento no bancario prácticamente duplica la observada en bancos y otras entidades financieras, una diferencia que pone el foco en las condiciones de acceso al financiamiento y en la capacidad de pago de los hogares.
Señales de desaceleración: qué muestra el informe
A pesar del récord de morosidad, el estudio identifica algunos indicios de desaceleración en el deterioro de la cartera crediticia.
La denominada mora operativa, que excluye los créditos considerados irrecuperables, descendió al 10,6% en agosto. Esto representa una baja de 0,4 puntos porcentuales respecto de julio y constituye el segundo mes consecutivo de mejora.
Según el análisis de los investigadores, el incremento de la mora total se concentra principalmente en los créditos clasificados en situación 5, la categoría correspondiente a los deudores considerados irrecuperables. Al mismo tiempo, se observa una reducción en otras categorías de irregularidad, vinculadas con atrasos menos prolongados.
La distinción es importante: aunque la morosidad acumulada continúa creciendo, los indicadores que excluyen los créditos irrecuperables muestran una evolución más favorable. Esto sugiere que el deterioro no avanza al mismo ritmo en todas las categorías de deuda.
Una radiografía del endeudamiento de los hogares
El informe de EcoGo y la Universidad Austral ofrece una mirada sobre la evolución del financiamiento familiar y las dificultades de pago en el país. Los resultados de agosto muestran que el crecimiento del crédito todavía convive con una morosidad elevada y persistente, aunque algunos indicadores comienzan a mostrar señales de estabilización.
El desafío será observar si esta desaceleración se consolida en los próximos meses o si la mora continúa marcando nuevos máximos.
El informe completo Crédito a las familias: radiografía provincial puede consultarse en este enlace.